借金返済がきつい場合は、借金の整理や固定費の削減など7つの方法を順番に検討するのがおすすめです。
それでも返せないときは、弁護士に相談して債務整理を検討すると、返済の負担を減らせる可能性があります。
相談先や制度は、法テラスや日本年金機構、金融庁の情報をもとにまとめました。
この記事では、返済が滞ると起きることや、やってはいけない対処法もあわせて解説します。
- 借金返済がきつい場合は借金を整理して収入の増加などを目指すと良い
- どうしても返済ができない場合は弁護士への相談や債務整理の利用を検討する
- 借金返済が滞ると債権者からの督促を受けるなどトラブルが発生する
- 苦しいからといっても悪徳業者の利用など避けるべき手段も多い
借金返済がきつい場合に検討すべき対処法は7つ
借金返済がきつい場合に検討すべき対処法は、7つあります。
返せないほどの借金を抱えると、焦って冷静な判断ができなくなりがちです。
無計画に動くと借金が減らないだけでなく、さらに大きなトラブルにつながるおそれがあります。
借金返済がきつい場合に検討したい7つの対処法は、以下のとおりです。
- 初めに借金の状況を整理する
- おまとめローンや借り換えを検討する
- 繰り上げ返済や金利の高い借金の優先返済で利息を減らす
- 家計を見直して固定費を減らす
- 収入を増やせないか検討する
- 弁護士など専門家に相談する
- 返済が難しい場合は債務整理を検討する
上から順番に、1つずつ検討していきましょう。
初めに借金の状況を整理する
借金返済がきつい場合は、初めに借金の状況を整理するのがおすすめです。
現状を把握しないと、正しい対策は立てられません。
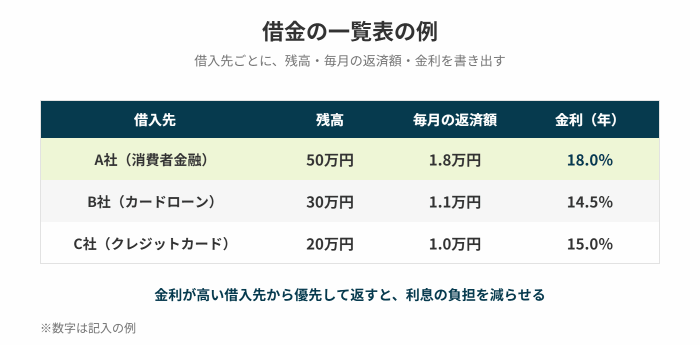
どの業者からいくら借りているかを、一覧表にまとめると状況がつかみやすくなります。
借りている金額に加えて、毎月の返済額や金利も書き出しておくと安心です。
金利がわかれば、どの借金から返すべきか優先順位をつけやすくなります。
借金を一覧にすると、なぜ負担が大きくなっているのかが見えてきます。
おまとめローンや借り換えを検討する
借入先の状況を整理したら、おまとめローンや借り換えを検討してみてください。
特に、金利が高い借入先から順に対策を考えるのが効果的です。
おまとめローンとは、複数の借金を1つにまとめるローンを指します。
まとめることで返済日が1つになり、金利が下がる場合もあります。
借り換えは、金利の高い借金を、金利の低いローンで返して借り直す方法です。
金利が下がれば、そのぶん利息の負担を減らせます。
おまとめローンも借り換えも審査があり、必ず利用できるとは限りません。
それでも利息の負担を減らせる有効な方法のため、一度金融機関に相談してみる価値はあります。
繰り上げ返済や金利の高い借金の優先返済で利息を減らす
繰り上げ返済や、金利が高い借金から優先して返すことで、利息の負担を減らせます。
同じ金額を返す場合も、金利が高い借入先への返済を優先したほうが利息の合計は少なくなります。
繰り上げ返済と返済の順番を工夫して、利息を減らせないか検討するとよいでしょう。
家計を見直して固定費を減らす
借金の整理とあわせて、家計を見直して固定費を減らすのもおすすめです。
固定費は毎月必ず出ていくため、減らせば返済に回せるお金が増えます。
毎月の収入に対して、固定費がどのくらいの割合を占めているかを確認しましょう。
比較的見直しやすい固定費は、以下のとおりです。
- スマートフォンを格安業者に変更する
- 保険契約の見直しをする
- 家賃が安い住まいに引っ越しをする
できるところから固定費を減らせば、毎月の返済にも余裕が生まれます。
国民年金保険料は免除や納付猶予を申請できる
収入が減って国民年金保険料を払えないときは、保険料の免除や納付猶予を申請できます。
保険料の負担が軽くなれば、そのぶんを生活費や借金の返済に回せます。
| 制度 | 内容 |
| 免除 | 所得に応じて保険料の全額、4分の3、半額、4分の1が免除される |
| 納付猶予 | 20歳以上50歳未満の人が対象で、保険料の納付が先送りされる |
申請先は、住んでいる市区町村の国民年金の窓口か年金事務所です。
マイナポータルを使えば、電子申請することもできます。
さかのぼって申請できるのは、申請した時点から2年1か月前の月分までです。
免除や納付猶予を受けた期間は、年金を受け取るために必要な期間に含まれます。
全額免除の期間は、保険料を納めた場合の2分の1が年金額に反映される仕組みです。
納付猶予の期間は年金額に反映されないため、10年以内に追納すれば年金を増やせます。
失業した人には、保険料の特例免除という制度もあります。
保険料を払わずに放っておくと、障害基礎年金や遺族基礎年金を受け取れない場合があるため、早めに申請することが大切です。
収入を増やせないか検討する
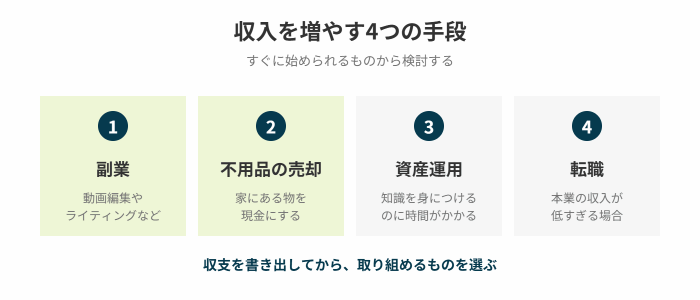
固定費を減らすとともに、収入を増やせないかも検討するのがおすすめです。
本業の収入をすぐに増やすのは難しいため、副業を始める方法もあります。
パソコンやスマートフォンがあれば、自宅でできる副業もあります。
動画編集やライティングなど、パソコン1台で取り組める仕事も少なくありません。
不用品を売って、まとまったお金を作る方法もあります。
本業の収入が低すぎる場合は、転職も選択肢の1つです。
家計の収支をまとめたうえで、収入を増やす方法がないかを考えてみてください。
弁護士など専門家に相談する
自分でできる対策をしても状況が変わらない場合は、弁護士など専門家に相談しましょう。
弁護士に相談すると、債務整理を含めて自分に合った解決方法を提案してもらえます。
債務整理をする場合も、どの方法を選ぶべきかの判断を任せられます。
初回の相談料が無料の事務所も多く、費用をかけずに相談しやすいのが特徴です。
自分の状況を人に話すことで、気持ちが軽くなる効果も期待できます。
1人で抱え込まず、専門家の力を借りることが大切です。
お金をかけずに相談できる公的な窓口もある
弁護士事務所に連絡するのに抵抗がある場合は、無料で相談できる公的な窓口もあります。
| 窓口 | 電話番号 | 相談できること |
| 消費者ホットライン | 188 | 借金や契約トラブルの相談。近くの消費生活センターにつながる |
| 法テラス・サポートダイヤル | 0570-078374 | 借金問題に使える制度や相談先の案内 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051 | 消費者金融など貸金業者からの借入れの相談 |
法テラスでは、収入などが一定の基準以下であれば、弁護士や司法書士に無料で法律相談ができます。
弁護士費用の立て替えも受けられるため、手元にお金がなくても相談しやすいのが特徴です。
返済が難しい場合は債務整理を検討する
返済が難しい場合は、債務整理を検討する必要があります。
債務整理をすると、借金の減額や免除、返済期間の延長ができる場合があります。
ただし、債務整理には欠点もあるため、手続きの前に内容を理解しておくことが大切です。
債務整理をすると信用情報に事故情報が登録され、一定期間はローンやクレジットカードを利用しにくくなります。
新しい借り入れやクレジットカードの作成、スマートフォンの分割払いなども、その間は難しくなるのが一般的です。
事故情報が残る期間は、手続きの種類と信用情報機関によって異なります。
| 手続きの種類 | JICC・CIC | 全国銀行個人信用情報センター |
|---|---|---|
| 任意整理 | 完済後5年 | 完済後5年 |
| 個人再生 | 完済後5年 | 決定日から7年 |
| 自己破産 | 手続き終了後5年 | 決定日から7年 |
記録が残っている間は審査に通りにくいため、ローンやカードの申し込みは控えたほうが安全です。
債務整理をする際は、どの方法を選ぶかに加えて、欠点も含めて判断する必要があります。
自分だけで判断するのは難しいため、弁護士などの専門家と相談しながら進めるのが一般的です。
借金返済ができないと督促や差し押さえなどのトラブルが起きる
借金返済ができないと、督促や差し押さえなどのトラブルが起きます。
返済が滞るとどうなるかを知っておくと、早めに対処する大切さがわかります。
期日までに返済できない場合に起こる主なトラブルは、以下の4つです。
- 債権者からの督促を受ける
- 遅延損害金が発生する
- 期限の利益を失い一括返済を求められる
- 差し押さえに発展する可能性もある
トラブルを避けるためにも、期日どおりに返済できるよう準備しておく必要があります。
債権者からの督促を受ける
期日までに返済できなかった場合は、債権者からの督促が始まります。
貸したお金が返ってこないと、消費者金融や銀行は損失を受けます。
そのため、期日を過ぎた貸付金については早めに督促するのが一般的です。
放っておいても督促は止まらず、返済が終わるまで続きます。
督促を受け続けると、精神的な負担も大きくなります。
督促を避けるためにも、期日どおりの返済を心がけることが大切です。
督促は電話や郵送などの方法でおこなわれる
債権者からの督促は、電話や郵送などの方法でおこなわれます。
電話だけでなく、自宅に督促状が届くケースもあります。
家族に借金を隠している場合は、督促状がきっかけで知られる可能性が高いのが実情です。
時間がたつほど、督促は厳しくなっていきます。
返済できないままだと、後で説明する遅延損害金も加わり、負担はさらに大きくなります。
督促を避け、余計な負担を増やさないためにも、期日どおりに返済することが何よりの対策です。
遅延損害金が発生する
期日どおりに返済できないと、遅延損害金が発生します。
利息と遅延損害金は混同されやすいものの、期日を過ぎた後は利息の代わりに遅延損害金がかかります。
利息は、返済期日までの期間にかかるお金です。
遅延損害金は、返済期日を過ぎた日からかかるお金を指します。
利息制限法で決められた利息と遅延損害金の上限を、以下の表にまとめました。
| 借入総額 | 利息の利率(年率) | 遅延損害金の率(年率) |
|---|---|---|
| 10万円未満 | 20%が限度 | 29.2% |
| 10万円以上100万円未満 | 18%が限度 | 26.28% |
| 100万円以上 | 15%が限度 | 21.9% |
ただし、消費者金融やカード会社など貸金業者からの借り入れでは、遅延損害金の上限は元本にかかわらず年20%です。
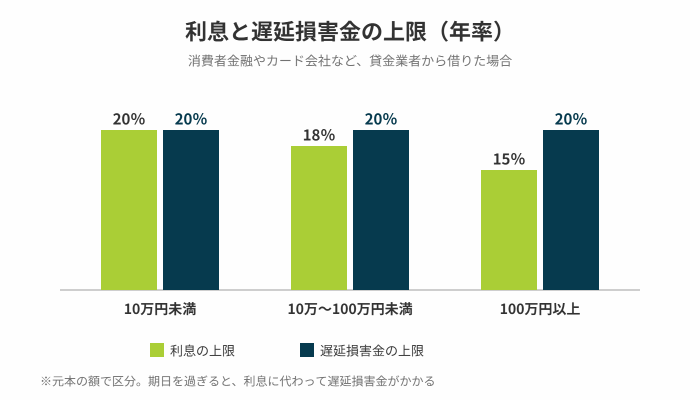
期日を過ぎると利息より高い率で遅延損害金がかかるため、負担は大きくなります。
余計な負担を増やさないために、期日までに返済できるよう取り組むことが大切です。
期限の利益を失い一括返済を求められる
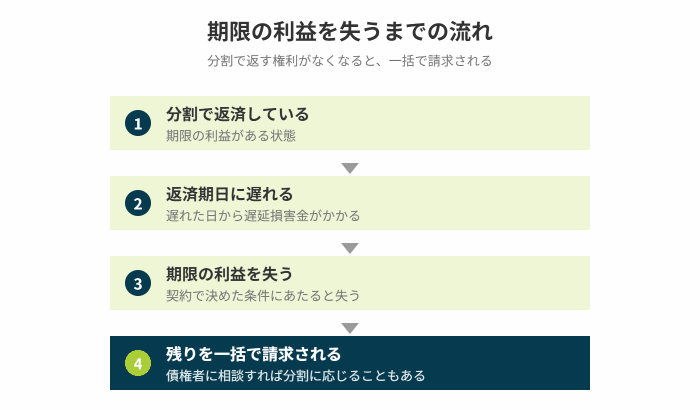
返済が滞ると期限の利益を失い、残りの借金を一括で返すよう求められる場合があります。
多くのローンやカードは、分割で少しずつ返すのが一般的な契約です。
ところが、返済の遅れが続くと分割ではなく一括で請求されることになります。
期限の利益とは、契約で決めた期日までは返済を求められない債務者の権利のことです。
期限の利益を失うと、一括での返済を求められても断れません。
債権者によっては、相談すれば再び分割払いに応じてもらえる場合もあります。
一括返済を求められても慌てず、初めに債権者に相談してみてください。
差し押さえに発展する可能性もある
返済しないまま長い期間がたつと、財産を差し押さえられる可能性があります。
差し押さえの対象になる主な財産は、以下のとおりです。
- 手取りの給料の4分の1(手取りが44万円を超える場合は33万円を超える部分)
- 預貯金
- 66万円を超える現金
- 自動車やバイク及び貴金属など
- 不動産
このうち、給料や預貯金が差し押さえられるケースが多くあります。
差し押さえを受ける段階まで進んだ場合は、債務整理を検討せざるを得ないケースがほとんどです。
借金返済ができない場合にやってはいけないことは4つ
借金返済ができない場合にやってはいけないことが、4つあります。
困っている人に甘い言葉で近づく業者も、残念ながら多く存在します。
思わぬトラブルにつながるサービスも多いため、慎重に判断することが大切です。
やってはいけない主な行動として、以下の4つが挙げられます。
- 悪質業者や違法業者からお金を借りる
- カードのショッピング枠を現金に換える
- 別の業者から借りて返済に充てる
- 債権者からの連絡や督促を無視する
返済に困っているときこそ、冷静に判断してトラブルを避けましょう。
悪質業者や違法業者からお金を借りる
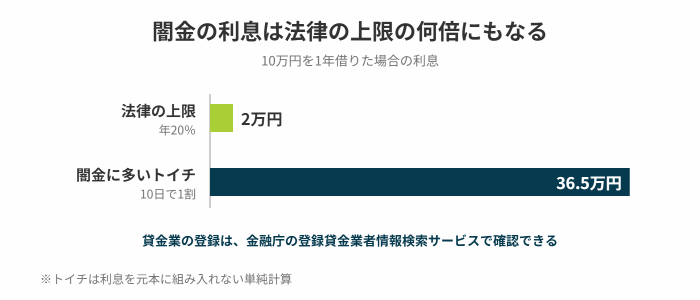
返済のお金を用意するために、悪質業者や違法業者からお金を借りてはいけません。
違法業者は、法律で決められた上限を大きく超える金利を請求する場合があります。
返済が遅れると、強引な取り立てや嫌がらせを受けるおそれもあります。
本人だけでなく、家族や友人まで巻き込まれる可能性があるため、関わらないことが大切です。
違法業者かどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。
貸金業を営むには、国や都道府県への登録が必要です。
検索しても見つからない業者は、違法業者の可能性が高いと考えてください。
カードのショッピング枠を現金に換える
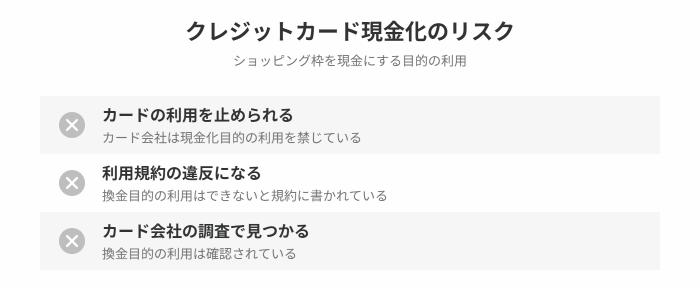
返済がきつくても、カードのショッピング枠を現金に換える行為は避けたほうがよいでしょう。
ショッピング枠の換金とは、買い物の後払いに使う利用枠を、お金に換える目的で使うことです。
多くのカード会社は、換金目的の利用を規約で禁止しており、カードの利用を止められるおそれがあります。
たとえば、セゾンカードの利用規約には、換金を目的としたカードの利用はできないと明記されています。
カード会社の問い合わせ窓口によると、換金目的の利用は独自に調べており、問題がある場合は利用を制限する例が多いとの回答でした。
インターネットで検索すると、換金をうたう業者の情報が多く見つかります。
即日で現金になる、カード会社にばれないといった言葉で利用者を集める業者が目立ちます。
利用規約に違反する可能性が高いため、利用は避けることが大切です。
別の業者から借りて返済に充てる
借金を返すために、別の業者からお金を借りて返済に充てるのはおすすめできません。
返済日が迫ると、何とか返そうとして別の業者から借りてしまうケースがあります。
借りて返すことを繰り返す状態は自転車操業と呼ばれ、借金が膨らむ原因になります。
目先の返済には間に合っても、新しい借金の利息で負担が増えるのが現実です。
借入先が増えると、借金の全体を把握するのも難しくなります。
返済に困ったら、新たに借りる前に弁護士などへ相談してください。
債権者からの連絡や督促を無視する
債権者からの連絡や督促を、無視してはいけません。
何度も督促を受けると、やりとりが怖くなり対応しなくなる人もいます。
督促を無視し続けると、最終的に財産を差し押さえられるのが一般的です。
給料などの生活費が差し押さえられれば、生活が立ち行かなくなるおそれもあります。
督促を受けたら、すぐに返せなくても連絡を取り、誠実に対応することが大切です。
誠実に対応すれば、返済期日の延長などに応じてもらえる場合もあります。
弁護士に相談すると3つの利点がある
借金返済がきつい場合に弁護士へ相談すると、3つの利点があります。
弁護士は法律の専門家で、借金問題の知識や経験も豊富なため、安心して相談できる相手です。
自分では判断が難しい問題も、弁護士に相談すれば解決の糸口が見つかる場合も多くあります。
弁護士に相談する主な利点は、以下のとおりです。
- 返済の減額相談が受けられる
- 債務整理の手続きにそのまま進める
- 依頼すると債権者からの督促を止められる
相談だけなら無料の事務所も多いため、気軽に相談するとよいでしょう。
返済の減額相談が受けられる
弁護士に借金の相談をすると、返済額を減らすための相談ができます。
減額相談を受けると、どのくらい負担を軽くできるかの目安がわかります。
インターネットで減額の目安を診断できるサービスを、公開している事務所もあります。
無料で使えるものが多いため、初めに試してみるのもよいでしょう。
債務整理の手続きにそのまま進める
相談の結果、債務整理が必要と判断された場合は、同じ弁護士にそのまま手続きを依頼できます。
相談した内容をふまえて、最適な債務整理の方法を提案してもらえるのも利点です。
状況を説明し直す手間が省けるため、手続きをスムーズに始められます。
一度相談した相手のため、落ち着いて手続きの相談ができる点も安心です。
依頼すると債権者からの督促を止められる
弁護士に債務整理を依頼すると、債権者からの督促を止められます。
弁護士が依頼を受けると、債権者に受任通知を送るのが一般的な流れです。
受任通知を受け取った貸金業者は、貸金業法第21条により本人へ直接取り立てることが禁止されます。
取り立てで精神的に追い詰められている人にとって、大きな利点です。
督促が止まった状態で、落ち着いて手続きを進めるとよいでしょう。
債務整理には4種類の方法がある
債務整理には、特定調停や任意整理、個人再生と自己破産の4種類があります。
債務整理の4つの方法を、以下にまとめました。
- 特定調停
- 任意整理
- 個人再生
- 自己破産
自分に合う方法を判断するのは難しいため、弁護士などの専門家に相談しながら進めるのが一般的です。
特定調停は簡易裁判所が話し合いを仲介する
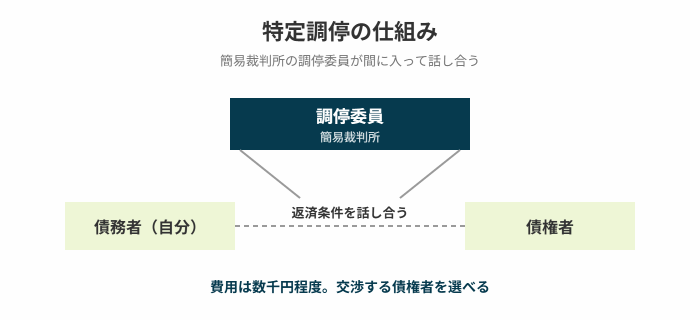
特定調停とは、簡易裁判所の調停委員が間に入り、債権者と返済条件を話し合う債務整理の方法です。
手続きが比較的簡単で、費用を抑えられます。
話し合う債権者を、自分で選べる点も特徴です。
ただし、簡易裁判所に何度か出向く必要があります。
債権者の合意が必要なため、必ず借金を減らせるとは限りません。
ほかの債務整理と同じく、信用情報に事故情報が記録される点にも注意が必要です。
任意整理は債権者と直接交渉する
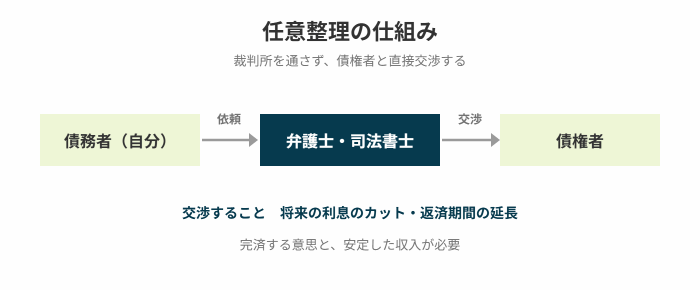
任意整理とは、債権者と直接交渉して、将来の利息のカットや返済期間の延長をしてもらう手続きです。
裁判所を通さないため、比較的簡単に手続きできます。
自分で交渉することもできますが、実際には弁護士などの専門家に依頼するのが一般的です。
個人で交渉しても、債権者が応じないケースが多くあります。
任意整理をするには、借金を返し切る意思と、返済の原資になる安定した収入が欠かせません。
安定した収入がない場合は、ほかの方法を検討することになります。
個人再生は借金を原則5分の1〜10分の1に減らせる
個人再生とは、裁判所に申し立てて、借金を原則5分の1〜10分の1程度まで減らしてもらう手続きです。
たとえば借金が500万円を超え1,500万円以下なら、5分の1まで減らせる場合があります。
住宅ローン特則を使えば、持ち家を残せる可能性があるのも特徴です。
ただし、裁判所を通す手続きのため、官報に氏名や住所が掲載されます。
減った借金は3年程度で返していく必要があるため、安定した収入がないと利用できません。
自己破産は原則すべての借金を帳消しにできる
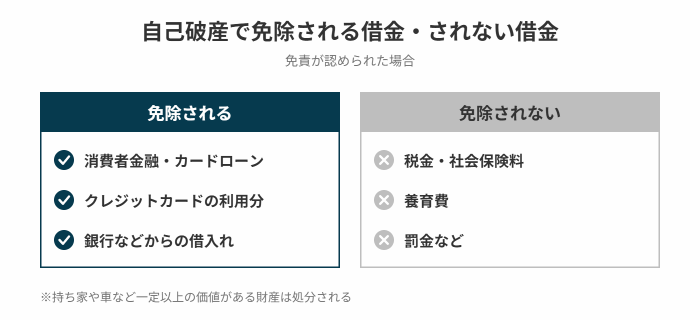
自己破産とは、裁判所に申し立てて、税金や養育費などを除く借金の返済義務を免除してもらう手続きです。
債務整理のなかでも、最後の手段として使われることが多くあります。
裁判所を通す手続きのため、個人再生と同じく官報に氏名や住所が掲載されます。
持ち家や車など、一定以上の価値がある財産は処分の対象です。
生活に必要な家具や99万円以下の現金などは、手元に残せます。
手続き中は一部の職業や資格に制限がかかりますが、免責が決まった後は生活の立て直しを進められます。
借金返済がきつい場合は早めに対策を検討することが大切
借金返済がきつい場合は、以下の7つの対策を早めに検討することが大切です。
- 初めに借金の状況を整理する
- おまとめローンや借り換えを検討する
- 繰り上げ返済や金利の高い借金の優先返済で利息を減らす
- 家計を見直して固定費を減らす
- 収入を増やせないか検討する
- 弁護士など専門家に相談する
- 返済が難しい場合は債務整理を検討する
7つの対策を試しても状況が変わらない場合は、債務整理を検討する必要があります。
返済が滞ると、以下のようなトラブルが起こる可能性があります。
- 債権者からの督促を受ける
- 遅延損害金が発生する
- 期限の利益を失い一括返済を求められる
- 差し押さえに発展する可能性もある
返済に困っても、以下の行動は避けてください。
- 悪質業者や違法業者からお金を借りる
- カードのショッピング枠を現金に換える
- 別の業者から借りて返済に充てる
- 債権者からの連絡や督促を無視する
自分だけで解決できない場合は、弁護士などの専門家に相談するのがおすすめです。
弁護士に債務整理を依頼すれば、債権者からの督促も止められます。
債務整理には、以下の4種類の方法があります。
- 特定調停
- 任意整理
- 個人再生
- 自己破産
専門家に相談しながら、自分に合う方法を選ぶことが大切です。
借金返済がきついと感じても慌てず、自分でできる対策から1つずつ取り組んでいきましょう。